

હરેશ ઝાલા લિખિતઃ
ખાદ્ય મોંઘવારી, વધતા ખર્ચ અને RBIની નીતિ અસમંજસતા દિવાળીની માંગને નવી દિશા આપી શકે છે.
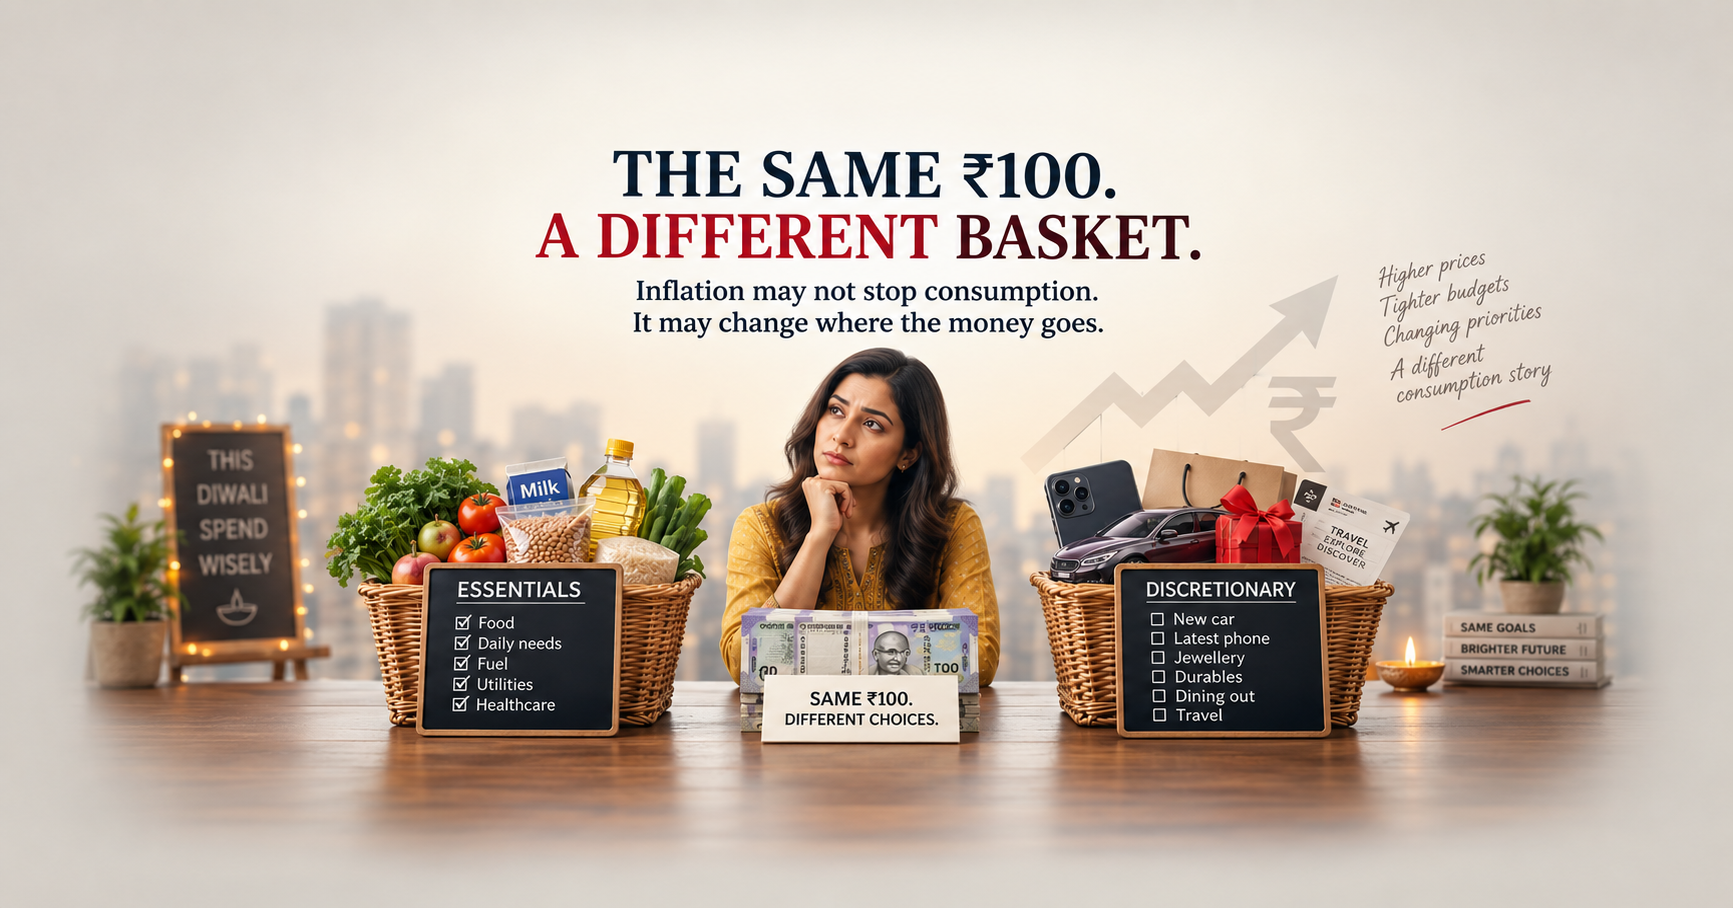
ભારતીય ગ્રાહકોનો વપરાશ નહી વધે, પરંતુ તેનાથી વિપરીત, શક્ય છે કે ખરીદીની Choice માં મોટો ફેરફાર જોવા મળી શકે છે.
રિટેલ મોંઘવારી વધી રહી છે, ખાદ્ય ચીજોના ભાવ વધી રહ્યા છે, હોલસેલ મોંઘવારી લગભગ બે આંકડાની નજીક પહોંચી ગઈ છે અને બિઝનેસના ઇનપુટ ખર્ચ પર દબાણ વધી રહ્યું છે.
દિવાળી નજીક આવી રહી છે ત્યારે મૂળ પ્રશ્ન એ નથી કે ભારતીયો ખર્ચ કરશે કે નહીં.
પ્રશ્ન એ છે કે તેઓ પોતાના પૈસા ક્યાં ખર્ચશે.
અને જો મોંઘવારી આગામી મહિનાઓમાં ટકી રહે છે, તો સામાન્ય ગ્રાહકની તેની નિયત આવક માંથી ક્યાં ખર્ચ ને પ્રાધાન્ય આપવાનું પસંદ કરશે.
સૌથી પહેલાં અસર ઘરના બજેટ પર પડશે
ઑગસ્ટ 2026માં ભારતની CPI આધારિત રિટેલ મોંઘવારી વધીને 4.82% થઈ, જે જુલાઈમાં 4.45% હતી.
પરંતુ વધુ મહત્વનું છે ખાદ્ય મોંઘવારીનું 5.95% સુધી પહોંચવું.
ભારતીય પરિવારના બજેટમાં ખોરાકનો હિસ્સો મોટો છે. 2023–24ના Household Consumption Expenditure Survey મુજબ, ગ્રામ્ય ભારતમાં પ્રતિ વ્યક્તિ કુલ માસિક વપરાશ ખર્ચમાં ખોરાકનો હિસ્સો લગભગ 47%, જ્યારે શહેરી ભારતમાં લગભગ 40% છે.
એટલે ખાદ્ય ચીજોના ભાવમાં વધારો માત્ર “food inflation”નો આંકડો નથી.
તે પરિવારના બાકીના ખર્ચ માટે પૈસાની ઉપલબ્ધતા ની તરાહ પણ બદલશે.
પરિવાર કદાચ બહારનું ભોજન ઓછું કરશે, સસ્તી બ્રાન્ડ પસંદ કરશે, પેક સાઇઝ ઘટાડશે અથવા કોઈ બિનજરૂરી ખરીદી થોડા સમય માટે મુલતવી રાખશે.
ખર્ચ બંધ નહીં થાય. પરંતુ ખર્ચનું સ્વરૂપ બદલાશે.
પછી દબાણ બિઝનેસ સુધી પહોંચે છે
હોલસેલ સ્તરે સ્થિતિ વધુ ચિંતાજનક છે.
ઑગસ્ટમાં WPI મોંઘવારી 9.92% રહી. મેન્યુફેક્ચર્ડ પ્રોડક્ટ્સમાં મોંઘવારી 8.37%, જ્યારે ફ્યુઅલ અને પાવરમાં 22.93% હતી. પેટ્રોલિયમ અને નેચરલ ગેસમાં તો વધારો 34.41% રહ્યો.
આ આંકડા બતાવે છે કે સપ્લાય ચેઇનમાં ખર્ચનું દબાણ પહેલેથી જ છે.
અહીંથી સૌથી મુશ્કેલ પ્રશ્ન ઉપસ્થિત થાય છે:
શું કંપની આ વધેલો ખર્ચ ગ્રાહક ને PASS ON કરશે ?
જો સંપૂર્ણ વધારો ગ્રાહક PASS ON કરશે તો માંગ પર સીધી અસર થઈ શકે છે.
જો કંપની પોતે સહન કરે તો વેચાણ ટકી શકે છે, પરંતુ માર્જિન ઘટે છે.
આ જ બિઝનેસ માટે મોંઘવારીની સાચી સમસ્યા છે.
વેચાણ વધે, પરંતુ નફો ઘટે તો?
ઓટો-કમ્પોનન્ટ ક્ષેત્ર તેનું એક સારું ઉદાહરણ છે.
CRISILના વિશ્લેષણ મુજબ, કાચા માલનો ખર્ચ આ ક્ષેત્રના કુલ ખર્ચનો લગભગ ત્રણ-ચોથાઈ છે અને ઓપરેટિંગ માર્જિન લગભગ 12%થી ઘટીને 10.5–11% થઈ શકે છs.
અર્થાત્ કંપનીઓનો બિઝનેસ વધીશકે છે, પરંતુ દરેક ₹100ના વેચાણમાંથી થતો નફો ઘટી શકે છે.
આ પરિસ્થિતિમાં નાના અને મધ્યમ બિઝનેસ માટે પ્રશ્ન માત્ર “વેચાણ કેટલું વધ્યું?” એવો નહીં રહે.
પ્રશ્ન થશે:
“વેચાણ વધ્યા પછી ખરેખર કેટલું કમાયા?”
અને પછી આવે છે દિવાળી
અહીંથી વાર્તા રસપ્રદ બને છે.
હાલના આંકડા દિવાળીના વપરાશમાં મોટો ઘટાડો સૂચવતા નથી. Online festive sales માટેના અંદાજો મજબૂત વૃદ્ધિ દર્શાવે છે.
પરંતુ એક નાની વાત ખૂબ મહત્વની છે.
ઓર્ડરની સંખ્યા ઝડપથી વધી શકે છે, જ્યારે સરેરાશ ઓર્ડરનું મૂલ્ય ઘટી શકે છે.
આ જ કદાચ આગામી consumer story છે.
લોકો ખરીદી કરશે—પરંતુ કદાચ સસ્તું ખરીદશે.
મોટી પેક સાઇઝની જગ્યાએ નાની પેક સાઇઝ.
પ્રીમિયમ પ્રોડક્ટની જગ્યાએ મધ્યમ અથવા value product.
એક મોટી ખરીદીની જગ્યાએ ઘણી નાની ખરીદી.
સોનાના ઊંચા ભાવ વધતા ગ્રાહક 9 કેરેટે, 14 કેરેટ ગોલ્ડ ખરીદી વધી, આવા ફેરફાર વધી શકે છે,ગ્રાહકો ખરીદી સંપૂર્ણપણે બંધ કરતા નથી; તેઓ હળવા વજનના અથવા ઓછી કેરેટવાળા વિકલ્પ તરફ જાય છે.
એટલે આ દિવાળીએ વેચાણનો આંકડો એકલો પૂરતો જવાબ નહીં આપે.
બિઝનેસને એ પણ જોવું પડશે કે ગ્રાહકની basketમાં શું બદલાયું.
હવે RBI સામે પણ મુશ્કેલ પસંદગી છે
જો મોંઘવારી લાંબા સમય સુધી ઊંચી રહે, તો RBI માટે પરિસ્થિતિ વધુ મુશ્કેલ બની શકે છે.
હાલ repo rate 5.25% છે અને stance neutral છે. ઑક્ટોબરમાં RBIની Monetary Policy Committeeની બેઠક 5થી 7 ઑક્ટોબર દરમિયાન થવાની છે.
બજારમાં આગામી rate move અંગે એકમત નથી.
કેટલાક અર્થશાસ્ત્રીઓ rate hikeની શક્યતા જુએ છે, જ્યારે કેટલાક માને છે કે RBI ઑક્ટોબરમાં રાહ જોઈ શકે છે.
પરંતુ જો મોંઘવારી વધુ વ્યાપક બને અને inflation expectations વધે, તો RBI માટે growth અને inflation વચ્ચેનું સંતુલન વધુ મુશ્કેલ બનશે.
બિઝનેસ માટે તેનો અર્થ સરળ છે:
પૈસાની કિંમત પણ ફરી મહત્વની બની શકે છે.
દેશના outstanding commercial creditનો આંકડો માર્ચ 2026માં લગભગ ₹65.8 લાખ કરોડ હતો.
માત્ર ગણતરી માટે જોવામાં આવે તો, આ સમગ્ર credit book પર 25 basis pointsનો વધારાનો વાર્ષિક ખર્ચ લગભગ ₹16,450 કરોડ જેટલો થાય. 50 basis points માટે આ સંવેદનશીલતા લગભગ ₹32,900 કરોડ થાય.
આ વાસ્તવિક તાત્કાલિક બોજ નથી—કારણ કે દરેક લોન તરત જ repricing થતી નથી.
પરંતુ તે બતાવે છે કે વ્યાજદરનો નાનો ફેરફાર પણ મોટા credit systemમાં કેટલો મોટો બની શકે છે.
હવામાન વધુ એક જોખમ ઉમેરે છે
આ વાર્તામાં monsoonને અવગણી શકાય નહીં.
IMDના આંકડા દર્શાવે છે કે 2026નું ચોમાસુ સામાન્ય કરતાં નબળુ રહ્યું છે અને વરસાદનું વિતરણ પણ અસમાન રહ્યું છે.
El Niño સામાન્ય રીતે ભારતીય monsoonને નબળો પાડવાની દિશામાં અસર કરી શકે છે, પરંતુ દરેક El Niño વર્ષે ભારતમાં monsoon ખરાબ જ રહ્યો હોય એવું નથી.
એટલે El Niñoને food inflationનું સીધું કારણ માનવું યોગ્ય નહીં બને.
પરંતુ નબળો અથવા અસમાન વરસાદ food prices પર વધારાનું જોખમ જરૂર ઊભું કરે છે.
અને food prices વધે ત્યારે તેનો સૌથી પહેલો અસરકારક પ્રહાર household budget પર થાય છે.
આગામી આગાહી કદાચ consumption વિશે નહીં હોય
ભારતમાં લોકો ખર્ચ કરવાનું બંધ કરશે એવી આગાહી કરવી હાલ યોગ્ય નથી.
પરંતુ કદાચ આગામી મોટી આર્થિક વાર્તા એ હશે કે:
ભારતીયો પોતાના પૈસા ક્યાં વાપરવા બંધ કર્યાં અને શેના ઉપર ખર્ચ કરી રહ્યા છે?
એક જ ₹100.
પરંતુ તેની basket અલગ.
આ ફેરફાર જ આગામી મહિનાઓમાં FMCG, food, retail, consumer durables અને અન્ય sectors માટે મહત્વનો બની શકે છે.
Founder માટે પ્રશ્ન હવે માત્ર “મોંઘવારી વધશે?” એવો નથી.
સાચો પ્રશ્ન છે:
“જો મોંઘવારી વધશે, તો મારો ગ્રાહક શું ખરીદવાનું ચાલુ રાખશે—અને શું છોડશે?”
અને બીજો પ્રશ્ન કદાચ તેનાથી પણ મહત્વનો છે:
“શું હું ઊંચા ખર્ચ માટે તૈયાર છું, કે ગ્રાહકની બદલાતી basket માટે?”
MSME Briefingમાં અમે આવા જ બદલાતા business signalsને data સાથે સમજવાનો પ્રયાસ કરીએ છીએ.


Leave a Reply